

 JM Rankify
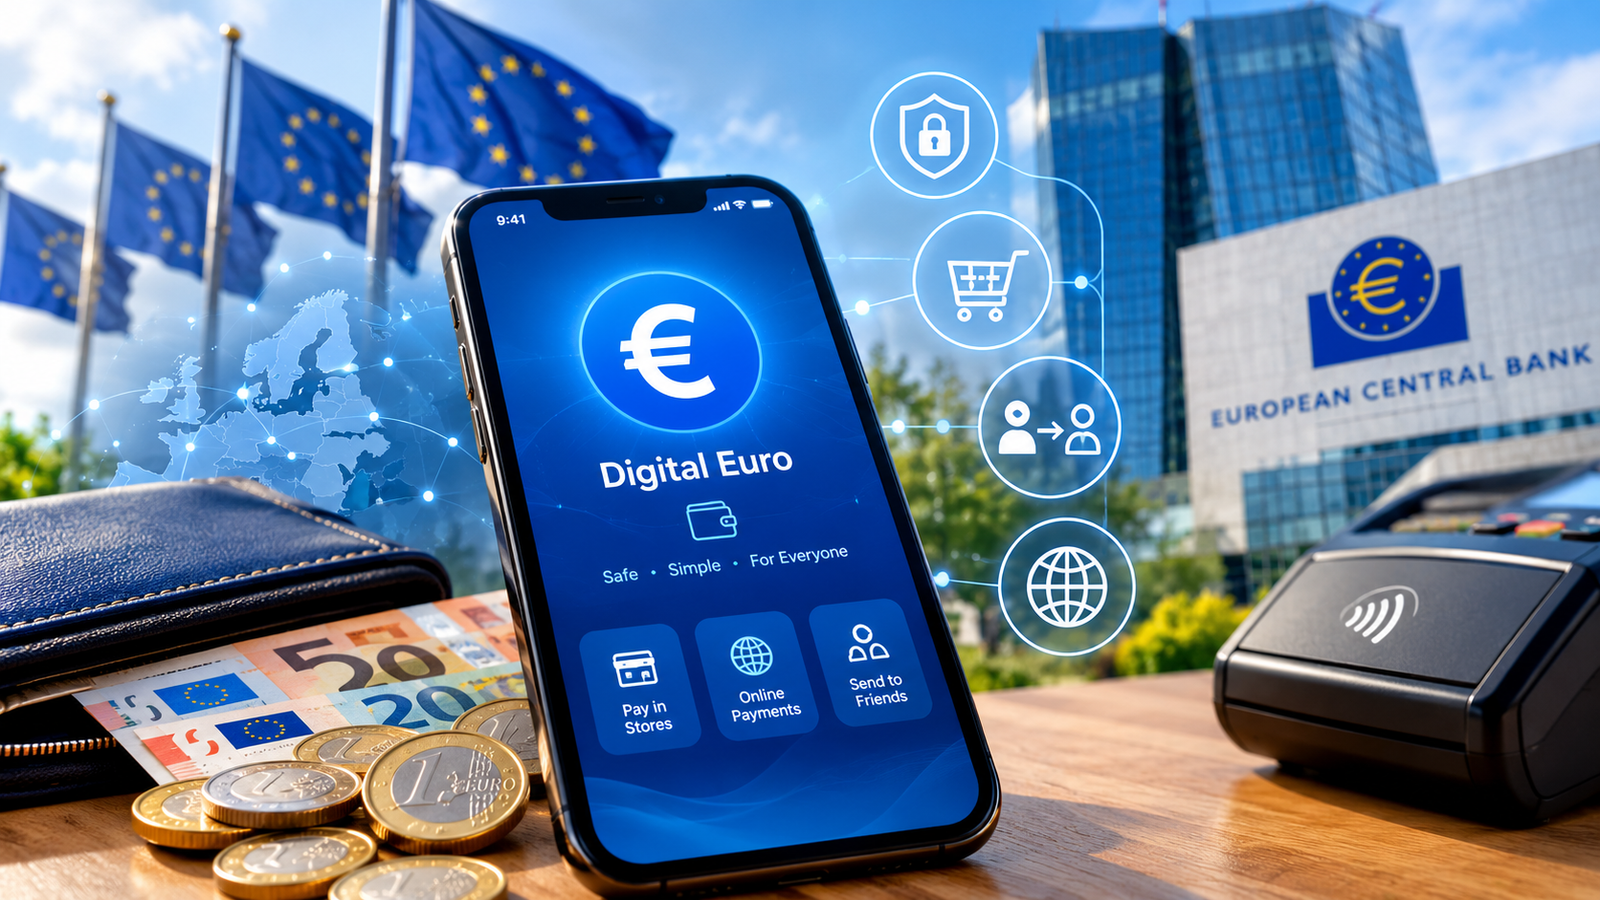
Der digitale Euro ist eine geplante digitale Form des Euro. Er soll Bargeld ergänzen und Zahlungen im Euroraum einfacher machen. Dabei handelt es sich nicht um eine Kryptowährung wie Bitcoin. Der digitale Euro wäre vielmehr digitales Zentralbankgeld und damit direkt mit dem Eurosystem verbunden. Nach den bisherigen Plänen könnte er für alltägliche Zahlungen genutzt werden. Dazu gehören Einkäufe im Geschäft, Online-Zahlungen und Zahlungen zwischen Personen. Wichtig ist: Der digitale Euro ist im Jahr 2026 noch nicht eingeführt. Die Europäische Zentralbank arbeitet weiter an Technik, Regeln und Tests. Eine mögliche erste Ausgabe wird derzeit für 2029 vorbereitet.
Das Projekt befindet sich derzeit in einer wichtigen Vorbereitungsphase. Die Europäische Zentralbank, kurz EZB, arbeitet gemeinsam mit nationalen Zentralbanken und Zahlungsdienstleistern an der technischen Umsetzung. Im Juli 2026 veröffentlichte die EZB außerdem einen neuen Entwurf des Regelwerks. Zusätzlich wurden 36 Zahlungsdienstleister für ein späteres Pilotprojekt ausgewählt. Dieses Pilotprojekt soll ab der zweiten Hälfte 2027 zwölf Monate laufen. Es soll zeigen, wie digitale Euro-Zahlungen im Alltag funktionieren können. Die endgültige Entscheidung über eine Ausgabe hängt jedoch vom europäischen Gesetzgebungsverfahren ab. Deshalb ist 2029 derzeit ein mögliches Ziel und kein fest zugesagter Starttermin.
Wie soll der digitale Euro funktionieren?
Der digitale Euro soll ähnlich einfach wie heutige digitale Zahlungsmethoden funktionieren. Nutzer könnten ihn über eine digitale Euro-Wallet verwenden. Diese Wallet könnte über eine Bank oder einen anderen zugelassenen Zahlungsdienstleister bereitgestellt werden. Bezahlt werden könnte beispielsweise im Supermarkt, im Restaurant oder in einem Online-Shop. Auch Zahlungen zwischen Privatpersonen sollen möglich sein. Damit möchte die EZB eine digitale Ergänzung zu Bargeld schaffen. Der digitale Euro wäre dabei kein gewöhnliches Bankguthaben. Er soll vielmehr eine direkte Verbindlichkeit des Eurosystems darstellen. Das soll Vertrauen und Sicherheit beim Bezahlen unterstützen.
Technisch soll der digitale Euro nicht auf einer klassischen Blockchain basieren. Die EZB beschreibt stattdessen eine zentrale Abwicklungsplattform. Das Eurosystem würde Zahlungen und Bestände über diese Infrastruktur verarbeiten und bestätigen. Gleichzeitig sollen moderne technische Prinzipien für Sicherheit, Widerstandsfähigkeit und Leistungsfähigkeit eingesetzt werden. Für Nutzer dürfte der technische Hintergrund allerdings kaum eine Rolle spielen. Entscheidend wäre eine einfache Bedienung im Alltag. Ähnlich wie beim heutigen kontaktlosen Bezahlen könnte eine Zahlung schnell erfolgen. Die konkrete technische Umsetzung wird weiterhin entwickelt und getestet. Deshalb können sich einzelne Details bis zur möglichen Einführung noch verändern. Mehr lesen : Corporate Benefits
Digitaler Euro und Bargeld: Was ist der Unterschied?
Der digitale Euro soll Bargeld nicht ersetzen, sondern ergänzen. Bargeld bleibt eine physische Form des Euro, während der digitale Euro elektronisch verwendet würde. Verbraucher könnten nach den bisherigen Plänen weiterhin selbst entscheiden, welche Zahlungsmethode sie bevorzugen. Ein wichtiger Unterschied liegt deshalb vor allem in der Form. Bargeld benötigt keine digitale Infrastruktur für die Zahlung. Der digitale Euro wäre dagegen für digitale Zahlungen ausgelegt. Gleichzeitig soll auch eine Offline-Funktion möglich werden. Dadurch könnten bestimmte Zahlungen ohne direkte Internetverbindung durchgeführt werden. Die genaue technische Ausgestaltung dieser Funktion wird im weiteren Projektverlauf festgelegt.
Auch rechtlich soll der digitale Euro eine besondere Rolle erhalten. Nach dem aktuellen Vorschlag soll er den Status eines gesetzlichen Zahlungsmittels bekommen. Heute besitzen im Euroraum Euro-Banknoten und Euro-Münzen diesen Status. Der digitale Euro wäre damit eine weitere Form des Euro für Zahlungen. Das bedeutet jedoch nicht, dass Bargeld abgeschafft würde. Die EU-Kommission verbindet den Vorschlag vielmehr mit Maßnahmen zum Erhalt des Zugangs zu Bargeld. Verbraucher sollen grundsätzlich weiterhin zwischen verschiedenen Zahlungsmöglichkeiten wählen können. Für die endgültige rechtliche Ausgestaltung ist allerdings noch das laufende EU-Gesetzgebungsverfahren entscheidend.
Welche Vorteile könnte der digitale Euro bieten?
Ein wichtiger möglicher Vorteil wäre die europaweite Nutzbarkeit. Der digitale Euro soll innerhalb des Euroraums einheitlich funktionieren. Verbraucher könnten damit bei teilnehmenden Händlern bezahlen und Geld an andere Personen senden. Dadurch könnte eine zusätzliche europäische Zahlungslösung entstehen. Besonders bei digitalen Einkäufen könnte ein gemeinsames Zahlungsmittel interessant sein. Die EZB nennt außerdem Sicherheit, Inklusion und einfache Nutzung als wichtige Ziele des Projekts. Der digitale Euro soll grundsätzlich kostenlos für grundlegende Funktionen verfügbar sein. Gleichzeitig sollen Banken und andere Zahlungsdienstleister weiterhin eine wichtige Rolle bei der Bereitstellung spielen.
Ein weiterer Punkt betrifft die Unabhängigkeit des europäischen Zahlungsverkehrs. Die EZB sieht den digitalen Euro auch als Möglichkeit, die europäische Zahlungsinfrastruktur weiterzuentwickeln. Für Verbraucher könnte dadurch eine zusätzliche Zahlungsoption entstehen. Unternehmen könnten ebenfalls digitale Euro-Zahlungen akzeptieren, sofern die entsprechenden Voraussetzungen erfüllt sind. Besonders interessant ist dabei die geplante Kombination aus Online- und Offline-Zahlungen. Das könnte den Einsatz in unterschiedlichen Alltagssituationen erleichtern. Dennoch hängen die tatsächlichen Vorteile von der endgültigen Gesetzgebung, technischen Umsetzung und Akzeptanz ab. Deshalb sollten heutige Aussagen als Projektplanung und nicht als bereits bestehende Alltagserfahrung verstanden werden.
Wie sicher und privat wäre der digitale Euro?
Datenschutz gehört zu den zentralen Themen beim digitalen Euro. Nach den bisherigen Plänen soll die Privatsphäre der Nutzer besonders berücksichtigt werden. Für Online-Zahlungen würden Zahlungsdienstleister bestimmte persönliche Informationen benötigen. Das entspricht grundsätzlich heutigen digitalen Zahlungssystemen. Bei Offline-Zahlungen soll dagegen ein höheres Maß an Privatsphäre möglich sein. Laut EU-Kommission würde die Bank bei solchen Offline-Zahlungen nicht die einzelnen Transaktionsdetails sehen. Das soll vergleichbar mit der heutigen Nutzung von Bargeld sein. Gleichzeitig gelten weiterhin Regeln zur Verhinderung von Geldwäsche und anderer Finanzkriminalität. Datenschutz bedeutet daher nicht vollständige Anonymität bei jeder Zahlungsform.
Ein weiterer wichtiger Punkt ist die sogenannte Programmierbarkeit. Der digitale Euro soll nach den aktuellen Vorschlägen nicht so programmiert werden können, dass Behörden festlegen, wofür Menschen ihr Geld ausgeben dürfen. Die EU-Kommission erklärt ausdrücklich, dass öffentliche Stellen keine eingebauten Beschränkungen für bestimmte Waren, Personen oder Zeiträume festlegen sollen. Nutzer könnten jedoch wie heute wiederkehrende Zahlungen einrichten. Diese Unterscheidung ist wichtig, weil der Begriff „digital“ häufig mit programmierbarem Geld verbunden wird. Beim geplanten digitalen Euro soll diese Form staatlich festgelegter Programmierung ausdrücklich nicht vorgesehen sein.
Gibt es ein Limit für den digitalen Euro?
Für den digitalen Euro sind mögliche Bestandsgrenzen vorgesehen. Das bedeutet, dass Nutzer möglicherweise nur einen bestimmten Betrag gleichzeitig in digitalen Euro halten können. Eine solche Grenze soll nach dem aktuellen Vorschlag dazu beitragen, Risiken für die Finanz- und Geldmarktstabilität zu begrenzen. Die EZB könnte entsprechende Haltegrenzen festlegen. Wichtig ist jedoch der Unterschied zwischen Halten und Bezahlen. Auch wenn ein Bestandslimit gelten sollte, könnten Zahlungen über diesen Betrag hinaus möglich sein. Dafür ist ein automatischer Transfer zwischen dem digitalen Euro und einem normalen Bankkonto vorgesehen.
Das geplante System wird häufig mit einer sogenannten „Waterfall“- beziehungsweise „Reverse-Waterfall“-Funktion beschrieben. Vereinfacht bedeutet das: Wenn beim Bezahlen mehr digitales Guthaben benötigt wird, könnte automatisch Geld vom verbundenen Bankkonto nachgeladen werden. Umgekehrt könnte überschüssiges digitales Guthaben wieder auf ein Bankkonto übertragen werden. Dadurch müsste ein Nutzer nicht ständig manuell Geld verschieben. Gleichzeitig soll der digitale Euro nicht als verzinstes Sparprodukt dienen. Nach den aktuellen EU-Informationen wären digitale Euro-Guthaben nicht verzinst. Der digitale Euro wäre damit vor allem für Zahlungen gedacht und nicht als klassische Geldanlage.
Wann kommt der digitale Euro?
Der genaue Starttermin des digitalen Euro steht noch nicht endgültig fest. Im Jahr 2026 befindet sich das Projekt weiterhin in der technischen und rechtlichen Vorbereitung. Die EZB arbeitet derzeit daran, die notwendige Infrastruktur aufzubauen und mit Zahlungsdienstleistern zu testen. Ein wichtiger Schritt ist das geplante Pilotprojekt. Dafür wurden 36 Zahlungsdienstleister ausgewählt. Der operative Teil des Piloten soll in der zweiten Hälfte 2027 beginnen und zwölf Monate dauern. Dabei sollen unter anderem Zahlungen zwischen Personen, Zahlungen an Händler und Online-Zahlungen getestet werden. Der Pilot ist jedoch noch keine Einführung für die gesamte Bevölkerung.
Für eine mögliche erste Ausgabe nennt die EZB derzeit das Jahr 2029. Diese Planung setzt voraus, dass die notwendige europäische Verordnung im Jahr 2026 verabschiedet wird. Die EZB betont zugleich, dass sie erst nach Abschluss des Gesetzgebungsverfahrens über eine tatsächliche Ausgabe entscheiden wird. Deshalb sollte 2029 nicht als garantiertes Startdatum verstanden werden. Der Zeitplan kann sich abhängig von politischen, rechtlichen und technischen Entwicklungen verändern. Wer sich über die Entwicklung informieren möchte, kann neben diesem Beitrag auch unseren Artikel über aktuelle Entwicklungen im Zahlungsverkehr lesen. Dort lassen sich digitale Zahlungsmethoden besser miteinander vergleichen.
Ist der digitale Euro eine Kryptowährung?
Nein, der digitale Euro wäre keine Kryptowährung. Kryptowährungen wie Bitcoin werden nicht von einer Zentralbank als gesetzliches Zahlungsmittel ausgegeben. Der digitale Euro wäre dagegen digitales Zentralbankgeld des Eurosystems. Sein Wert würde deshalb direkt an den Euro gekoppelt sein. Ein digitaler Euro wäre immer ein Euro und kein Vermögenswert mit einem frei schwankenden Marktpreis wie Bitcoin. Auch technisch unterscheiden sich die Systeme. Die EZB plant keine Blockchain als Grundlage für den digitalen Euro. Stattdessen soll eine zentrale Abwicklungsplattform verwendet werden. Diese Unterschiede sind wichtig, wenn man digitale Währungen miteinander vergleichen möchte.
Auch sogenannte Stablecoins sind nicht automatisch dasselbe wie ein digitaler Euro. Stablecoins werden von privaten Unternehmen oder anderen Organisationen ausgegeben und können unterschiedliche rechtliche und technische Strukturen besitzen. Der digitale Euro wäre dagegen Teil des offiziellen Eurosystems. Für Nutzer wäre damit eine andere Form des Vertrauensmodells verbunden. Gleichzeitig soll der digitale Euro keine klassische Geldanlage sein. Er wäre in erster Linie für Zahlungen vorgesehen. Wer sich für den Unterschied zwischen digitalen Zentralbankwährungen, Kryptowährungen und Stablecoins interessiert, sollte deshalb immer auf Herausgeber, rechtlichen Status, Wertstabilität und technische Infrastruktur achten. Diese Merkmale machen die Systeme voneinander unterscheidbar.
Was bedeutet der digitale Euro für Verbraucher?
Für Verbraucher könnte der digitale Euro eine zusätzliche Möglichkeit zum Bezahlen schaffen. Im Alltag wären beispielsweise Zahlungen im Supermarkt, Online-Einkäufe oder Geldtransfers zwischen Personen denkbar. Die Nutzung soll möglichst einfach gestaltet werden. Dafür sollen Banken und andere Zahlungsdienstleister eine wichtige Rolle übernehmen. Nutzer müssten also nicht direkt ein Konto bei der Europäischen Zentralbank eröffnen. Im Pilotprojekt werden Teilnehmer über kommerzielle Zahlungsdienstleister eingebunden. Auch bei einer späteren Einführung soll der digitale Euro über entsprechende Anbieter zugänglich gemacht werden. Die konkrete Nutzererfahrung hängt jedoch von den endgültigen Regeln und technischen Lösungen ab.
Für Verbraucher ist außerdem wichtig, dass der digitale Euro kein Ersatz für jede bestehende Zahlungsform sein muss. Bargeld, Bankkarten und andere digitale Zahlungsmethoden könnten weiterhin verwendet werden. Der digitale Euro soll vielmehr eine zusätzliche europäische Lösung bieten. Dabei spielen einfache Bedienung, Datenschutz und breite Akzeptanz eine wichtige Rolle. Besonders für Menschen mit eingeschränkten digitalen Fähigkeiten wird die Zugänglichkeit berücksichtigt. Die EZB beschreibt Inklusion als wichtigen Bestandteil des Designs. Wie gut der digitale Euro später im Alltag angenommen wird, lässt sich heute allerdings noch nicht sicher sagen. Dafür müssen zunächst die gesetzlichen und technischen Voraussetzungen abgeschlossen werden.
FAQ zum digitalen Euro
Was ist der digitale Euro einfach erklärt?
Der digitale Euro wäre digitales Zentralbankgeld in Euro. Er soll als elektronische Ergänzung zu Bargeld dienen und alltägliche Zahlungen ermöglichen. Nutzer könnten damit beispielsweise in Geschäften, online oder zwischen Personen bezahlen. Der digitale Euro wäre keine Kryptowährung und soll nach den bisherigen Plänen kostenlos für grundlegende Nutzungsmöglichkeiten verfügbar sein.
Wann kommt der digitale Euro?
Ein endgültiger Starttermin steht noch nicht fest. Die EZB bereitet derzeit Technik und Pilotprojekte vor. Der operative Pilot soll in der zweiten Hälfte 2027 starten. Eine mögliche erste Ausgabe wird derzeit für 2029 vorbereitet, sofern die notwendige EU-Gesetzgebung rechtzeitig beschlossen wird.
Wird Bargeld mit dem digitalen Euro abgeschafft?
Nein. Der digitale Euro soll Bargeld ergänzen und nicht ersetzen. Die EU-Kommission arbeitet gleichzeitig an Maßnahmen, die den Zugang zu Bargeld sicherstellen sollen. Verbraucher sollen weiterhin zwischen verschiedenen Zahlungsmethoden wählen können. Der digitale Euro wäre lediglich eine zusätzliche digitale Form des Euro.
Kann der digitale Euro programmiert werden?
Nach dem aktuellen Vorschlag soll der digitale Euro nicht durch Behörden programmierbar sein. Öffentliche Stellen sollen also nicht festlegen können, wofür Nutzer ihr digitales Geld ausgeben müssen. Wiederkehrende Überweisungen und Zahlungen sollen jedoch wie bei heutigen Zahlungssystemen möglich sein.
Gibt es ein Limit beim digitalen Euro?
Möglicherweise ja. Die aktuellen Pläne sehen mögliche Haltegrenzen vor. Diese sollen unter anderem die Finanzstabilität schützen. Trotzdem könnten Zahlungen über das persönliche Guthabenlimit hinaus möglich sein. Automatische Transfers zwischen Bankkonto und digitalem Euro könnten dabei helfen.
Fazit: Was sollte man über den digitalen Euro wissen?
Der digitale Euro soll eine neue digitale Form des Euro werden und Bargeld ergänzen. Er wäre kein Bitcoin und keine klassische Kryptowährung. Stattdessen soll er als digitales Zentralbankgeld des Eurosystems funktionieren. Datenschutz, Sicherheit, Zugänglichkeit und einfache Zahlungen gehören zu den wichtigsten Zielen. Gleichzeitig ist das Projekt noch nicht abgeschlossen. Im Jahr 2026 laufen technische Vorbereitungen und gesetzliche Arbeiten weiter. Ein Pilotprojekt mit ausgewählten Zahlungsdienstleistern soll ab der zweiten Hälfte 2027 getestet werden. Die EZB bereitet eine mögliche erste Ausgabe für 2029 vor, sofern die notwendige Gesetzgebung verabschiedet wird. Wer die Entwicklung verfolgt, sollte deshalb auf offizielle Updates achten.
One Comment
[…] In der Einstiegsstufe reichen die monatlichen Mindestgrundgehälter von 2.236 Euro bei ZT bis 5.301 Euro bei LT. Bei AT beträgt der Wert 2.547 Euro. Für ST1 sind 3.267 Euro vorgesehen, während ST2 bei 4.061 Euro beginnt. Mit zunehmender Erfahrung steigen die Mindestwerte entsprechend an. Die Regelstufe und Erfahrungsstufe sehen daher höhere Beträge vor. Wichtig ist außerdem, dass es sich um Bruttobeträge handelt. Das tatsächlich ausgezahlte Nettogehalt hängt von Steuern, Sozialversicherung und weiteren persönlichen Faktoren ab. Mehr lesen : Digitaler Euro […]